财政部、税务总局、生态环境部在 2026 年 7 月联合印发《征收挥发性有机物环境保护税试点实施办法》,把挥发性有机物(VOCs)整体作为一类大气污染物,单独开征环境保护税。首批八个行业,从 2027 年 1 月 1 日起执行。
这件事的分量,看一个数字就够。这八个行业的 VOCs 排放量,占整个工业源的七成以上。而过去七年,VOCs 里只有苯、甲苯、甲醛这类带毒性或恶臭的 18 种单项物质在缴税,其余的都留在税网之外。
这笔税为什么到现在才来
2016 年环境保护税立法的时候,VOCs 的监测和核算能力还跟不上,能写进《应税污染物和当量值表》的只有那 18 种单项物质,其余大部分连怎么算排放量都没统一口径,自然也就收不了税。
转机出现在两份中央文件里。2021 年《关于深入打好污染防治攻坚战的意见》第一次写明,要研究适时把 VOCs 纳入环境保护税征收范围。2024 年《关于全面推进美丽中国建设的意见》把措辞换成了加快。 2025 年 10 月 28 日,全国人大常委会修改《环境保护税法》,新增第二十七条,授权国务院对《应税污染物和当量值表》以外的 VOCs 开展征税试点。法律口子打开,半年多之后配套办法落地。
这里必须先厘清一个前提,VOCs 不是一个东西,是三百多种化合物的统称,参与大气光化学反应的有机化合物都算。排放源项多、工艺环节散、每个环节的核算方法还不一样,这就是它一直没被整体征税的原因。
办法选择了分步走的办法。先圈出八个行业,印刷业,石油煤炭及其他燃料加工业,化学原料和化学制品制造业,医药制造业,炼铁炼钢业,通用设备制造业,专用设备制造业,汽车制造业。
八个行业吃掉工业源 VOCs 排放的七成以上,抓大放小的意图很清楚。政策原文也写了,结合试点情况适时扩大到其他行业。
0.95千克,和八个排放源项
这个税种的计算链条其实很干净,只有两步。
0.95 千克是政策直接写死的污染当量值。也就是说,每排放 0.95 千克 VOCs,记作一个污染当量,其余按比例折算。
税额幅度定在每污染当量 8 元到 12 元,具体适用税额由各省在这个区间里自行确定。这一点很关键,同一个排放量,落在不同省份,账单可以差出一半。
把这两个数套进去算一遍就有量级了。一吨 VOCs 折合约 1052 个污染当量,按 10 元的中位档、未评绩效等级、不做任何扣除的口径粗算,应纳税额一万出头。
真正需要花时间的,是分母,「应税排放量」怎么算出来。
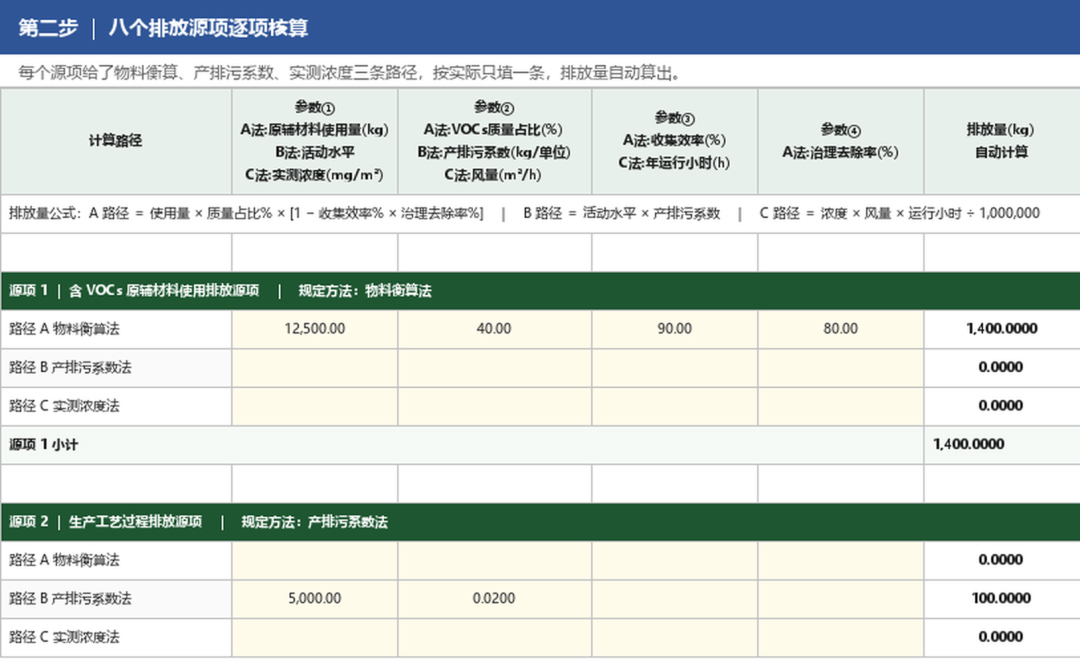
办法给了一张排放源项清单,一共八类。含 VOCs 原辅材料使用,生产工艺过程,废水集处逸散,挥发性有机液体储存,挥发性有机液体装载,设备动静密封点,敞开式循环水,火炬排放。八类源项的排放量加总,才是那个总排放量。
每一类源项用什么方法算,政策也一并指定了。原辅材料使用走物料衡算法,设备动静密封点走监测法或产排污系数法,其余走产排污系数法。算完总排放量还不能直接乘,得先减一项。苯、甲苯、二甲苯、甲醛等 18 种单项物质已经在按《环境保护税法》单独缴税了,同一份排放不能收两次钱,所以要从 VOCs 总排放量里扣掉。扣完剩下的余额,才叫应税排放量。
最后还有一道优惠。经生态环境主管部门评定的国家重点行业大气环境绩效 A 级企业,减按应纳税额的 50% 征收;B 级减按 75%。这是整个税种里唯一的减免入口,也是我认为最值得提前动手的地方。
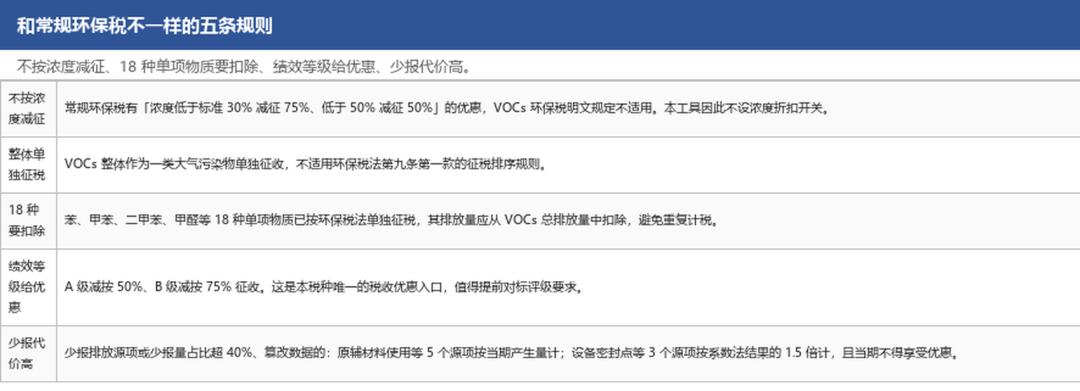
还有三条规矩,和做了七年环保税的惯性不太一样,容易踩空。
这张税单最后落在谁头上
先说企业这一端
直 接成本是可以算的。一家年排放几十吨 VOCs 的涂装型企业,按 10 元档,一年几十万的税是可以预期的量级。对净利润率本就压在个位数的制造业,这不是可以忽略的科目。更值得关注的是结构差异。同样一吨 VOCs,收集效率和治理去除率高的产线,和靠自然逸散的车间,排放量能差好几倍,税负也就差好几倍。这个税种第一次把「治理设施开不开机」这件事,直接换算成了钱。
然后是上游。涂料、油墨、胶粘剂、清洗剂、稀释剂制造属于化学原料和化学制品制造业,本来就在首批八个行业里。这些产品的生产企业要为自己的 VOCs 排放缴税,成本会顺着价格传导到采购端。你不在名单上,不代表你的采购单上没有它。顺着这条线索再往下看,还有一个更微妙的连锁反应。低 VOCs 含量的原辅材料会因为整个产业链的税负差而变得更有吸引力,源头替代这件事,从环保部门反复讲的技术路线,变成了采购部门自己会算的经济账。
再说环境这一端
VOCs 是形成臭氧和细颗粒物的重要前体物,也是这几年大气治理里最难啃的一块。过去管它主要靠行政命令,限产、错峰、专项执法,经济杠杆几乎没使上劲。这次把排放量直接翻译成税额,多排多缴、少排少缴、不排不缴,性质就变了。
站在行业视角看,这跟欧盟碳边境调节机制(CBAM)是同一条逻辑的两个侧面,都是把环境成本内部化,只是 CBAM 管的是碳,这边管的是 VOCs。做出口的企业对这套逻辑不陌生。
我得说清楚一点,本文讨论的是政策条款和企业应对,具体到某一家厂该不该缴、缴多少,还要看它是不是纳入排污许可管理、排污许可证里有没有标识 VOCs 排放。这两条不满足,按办法属于暂不征收。
一张表,把八个源项和18个扣除项都装进去
政策读完,真正卡住人的是第二步,八个源项逐一填数,还要扣 18 种单项物质。手工算一遍容易乱,换个季度重算又要重来。
我把它做成了一份 Excel 工具,输入排放量、浓度、产排污系数和当量值,应纳税额自动算出来。使用规则很简单,浅色格子填数,灰色格子和带公式的列由工具自己算,不用动。
一共六张表,按判断、核算、算账、复盘的顺序排。
第一张是参数与税率库,把政策写死的数都固化进去,污染当量值 0.95 千克,税额幅度 8 到 12 元,18 种单项物质的当量值,A 级和 B 级的征收比例,八个试点行业清单,八类排放源项清单,还 有一张空着的各省适用税额表,等本省公布后填进去。
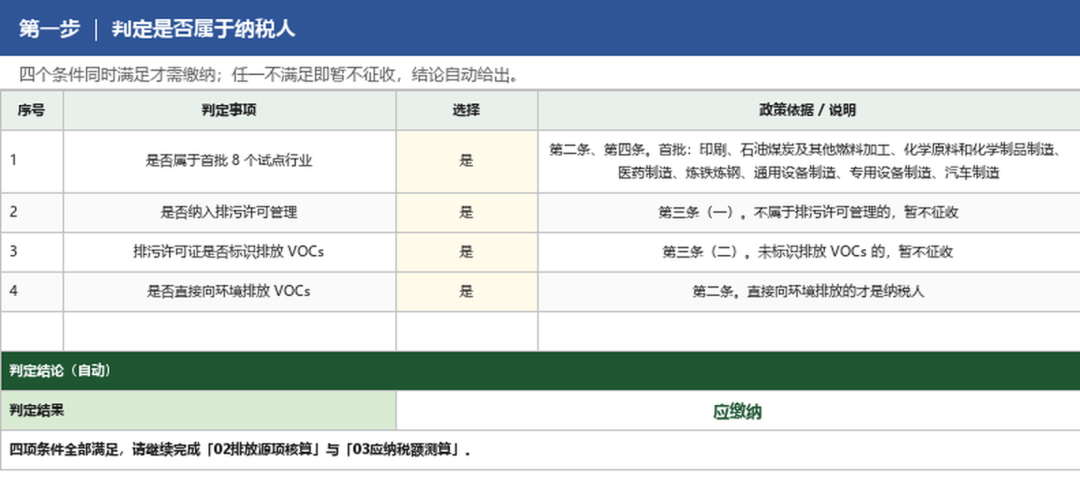
第二张是适用性判定,四个是否回答完,结论自动给出,落在暂不征收的会直接告诉你卡在哪一条。
第三张是排放源项核算,八类源项各留一个区块,每个区块里并排放着三条计算路径,物料衡算法、产排污系数法、实测浓度法。按企业自己的数据情况选一条填就行,填完排放量自动出来,小计也会跟着跳。
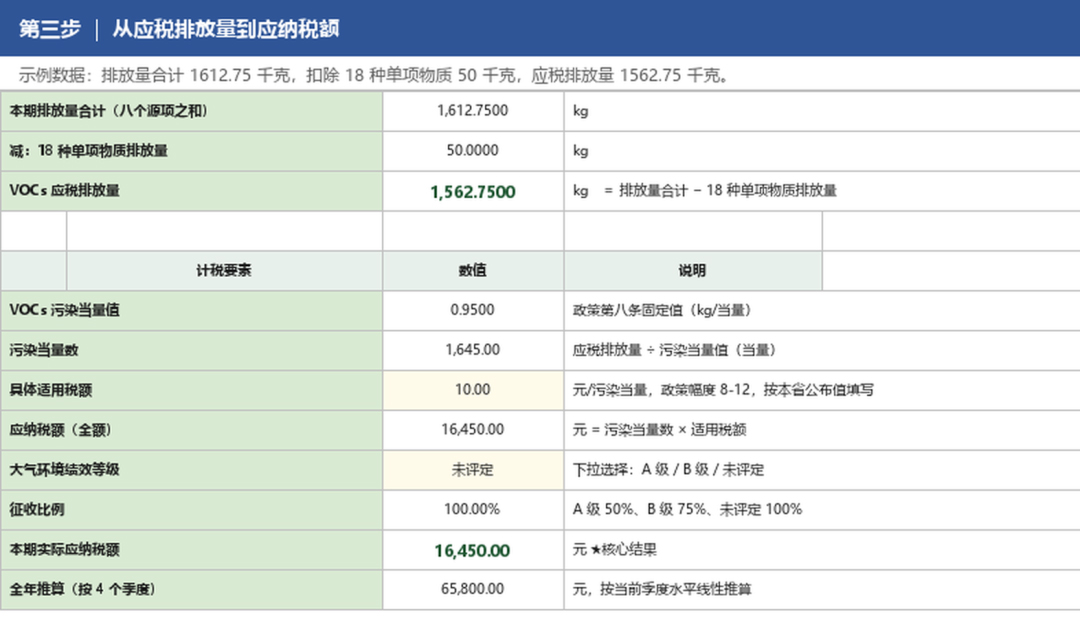
第四张是应纳税额测算,自动汇总八个源项,自动扣掉 18 种单项物质,算出应税排放量和污染当量数,再乘上本省适用税额,加上绩效等级的征收比例,本期和全年的数一起给你。
第五张是情景对比,同一排放量下换不同税额档、换不同绩效等级,账单各是多少,一并摆出来。想上治理设施的,也可以在里面拉一遍改造前后的差额。
它还做不了四件事,得说在前面。它不会替你去实测,所有排放量和浓度都要企业自己提供;它不回答你的绩效等级,那要生态环境主管部门评定;它替代不了纳税申报表,申报口径以税务机关和生态环境主管部门认定为准;各省适用税额目前大部分还没公布,表里留了空位等填。
动手之前,先搞清楚三件事
第一条,这个税种不按排放浓度享受优惠。常规环保税里有一套浓度折扣,排放浓度低于标准百分之三十减按七成五征收,低于百分之五十减按一半征收,很多厂习惯拿这套算账。VOCs 环保税的办法里明确写了,不按排放浓度值享受税收优惠。想省钱,只能走绩效等级那条路,或者实打实把排放量降下来。
第二条,那 18 种单项物质的扣除不是白拿的。要扣,就得有同期这 18 种物质的排放量数据,而数据必须按《环境保护税法》第十条规定的方法算出来,来自自动监测、手工监测,或者产排污系数和物料衡算。办法还特别写了一条,用篡改监测数据的方式虚假扣除的,要按首次真实有效监测数据的 0.5 倍倒推虚扣期间的排放量,照样扣回去。
第三条,漏报的代价比漏报本身贵得多。少报排放源项、单个源项少报量超过百分之四十,或者动了数据的,含 VOCs 原辅材料使用、生产工艺过程、废水集处逸散、有机液体储存、有机液体装 载这五类源项,按当期产生量全额计算排放量。设备动静密封点、敞开式循环水、火炬这三类,按产排污系数法结果的 1.5 倍计算。并且当期不得享受 A 级 B 级优惠。
这三条合起来传达的意思很清楚,这个税种愿意给你优惠,但不愿意跟你打数据游击。
顺着数据往下看,结果长什么样。工具里我放了一组自洽的示例数据,一个季度的口径,涵盖八个源项和三种扣除。
这组数字还只是把账算清楚。真正有决策价值的,是把它拉开看。
同一排放量下,税额档从 8 元拉到 12 元,一年差出一万六。绩效等级从全额到 A 级,单个季度省下 8225 元。而如果只把收集效率从九成提到九成五、治理去除率从八成提到九成,源项一的排放量就少了一半以上,一年能省下两万八。
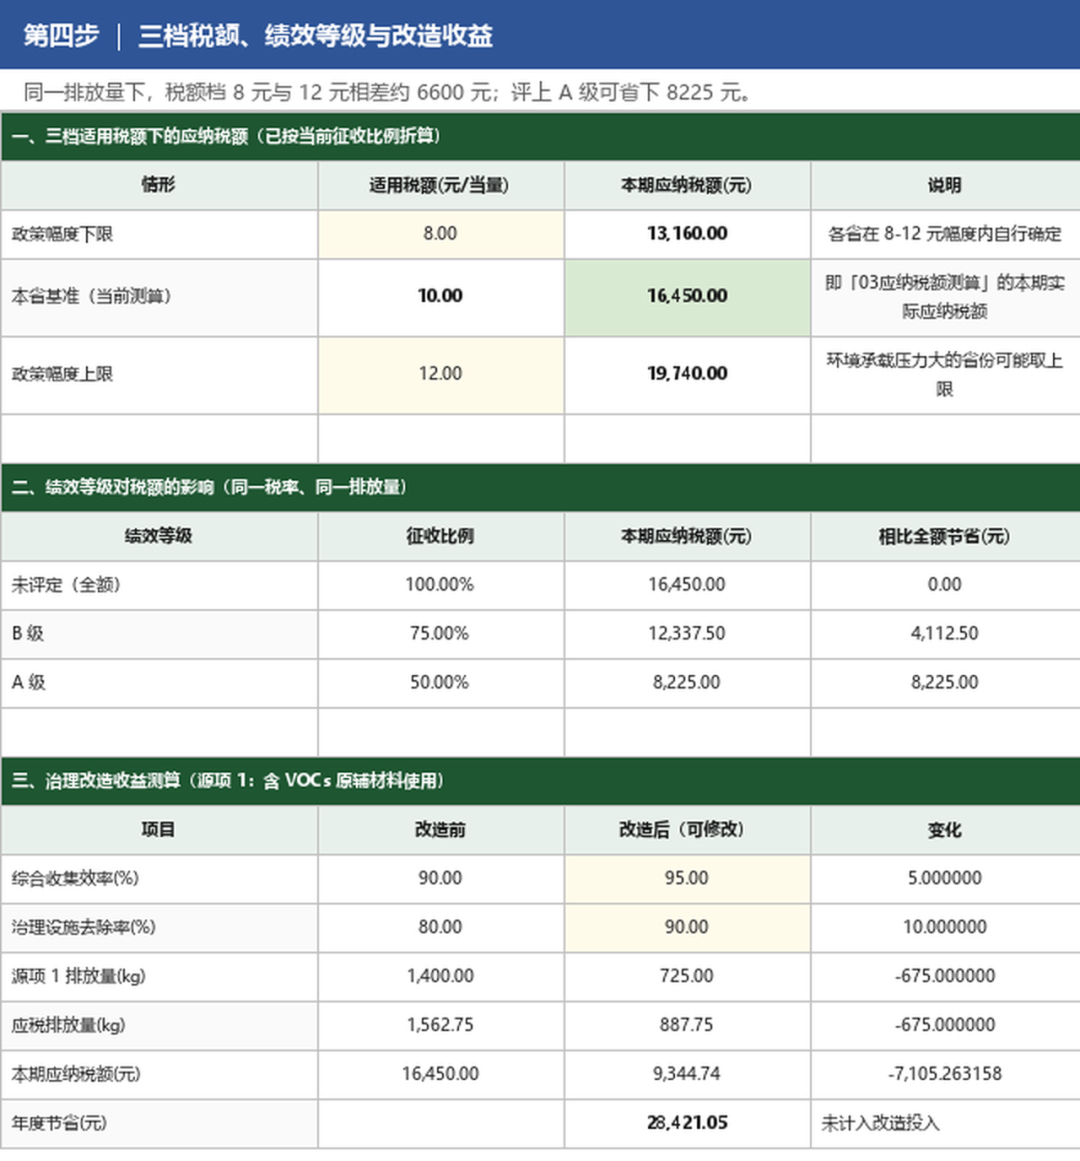
这张对比表说明的事情,比税额本身更重要。在这个税种下,治理设施的运行效率第一次有了明确的货币价格,停机省下的电费和药剂费,可能还不够缴多出来的税。
有一点我还是要提醒,本工具里的示例数据是演示用的,正式使用前必须全部替换成本企业的实测数据;各省适用税额和生态环境部配套的排放源项核算方法,也都要以官方最新发布为准。
如果你也在管工厂的环保账,不妨先拿这张表把家底过一遍。数字算出来的那一刻,很多原本模糊的判断会变得清楚。